

En tant que travailleur indépendant, vous ne bénéficiez d’aucune mutuelle collective d’entreprise et vous assumez seul votre complémentaire santé. Le bon contrat se choisit en fonction de votre métier, de vos postes de soins les plus coûteux et de votre éligibilité à la loi Madelin. Une couverture adaptée limite votre reste à charge tout en allégeant votre imposition.
Pourquoi les indépendants ont un vrai trou de couverture
Aucune mutuelle collective, un contrat 100 % individuel
Depuis 2016, tout salarié du privé profite d’une mutuelle d’entreprise financée pour moitié par son employeur. En tant qu’artisan, commerçant, profession libérale ou gérant majoritaire de SARL, vous restez en dehors de ce dispositif. Vous devez donc souscrire un contrat individuel et en payer l’intégralité.
Ce trou de couverture est loin d’être anecdotique. La Sécurité sociale rembourse souvent moins de la moitié des frais réels en optique, en dentaire ou en cas d’hospitalisation. Choisir une mutuelle tns calibrée sur votre activité reste le moyen le plus efficace de ne pas voir votre reste à charge exploser au premier pépin de santé.
La loi Madelin pour déduire vos cotisations
La loi Madelin est votre principal levier d’optimisation. Si vous êtes imposé au régime réel (BIC, BNC ou rémunération de gérance au titre de l’article 62 du CGI), vous déduisez vos cotisations santé et prévoyance de votre bénéfice imposable. Les micro-entrepreneurs au régime micro-fiscal en sont exclus, car ils profitent déjà d’un abattement forfaitaire.
En 2026, le plafond annuel dépend du Plafond annuel de la Sécurité sociale (PASS), fixé à 48 060 euros. La fraction déductible correspond à 3,75 % de votre revenu professionnel, majorée de 7 % du PASS, dans la limite globale de 3 % de huit PASS. Pensez à vérifier votre éligibilité avant de signer, car cet avantage change radicalement le coût réel de votre couverture.
En 2026, un TNS au réel peut déduire jusqu'à environ 11 534 euros de cotisations santé et prévoyance cumulées grâce à la loi Madelin.
Quelles garanties privilégier selon votre métier ?
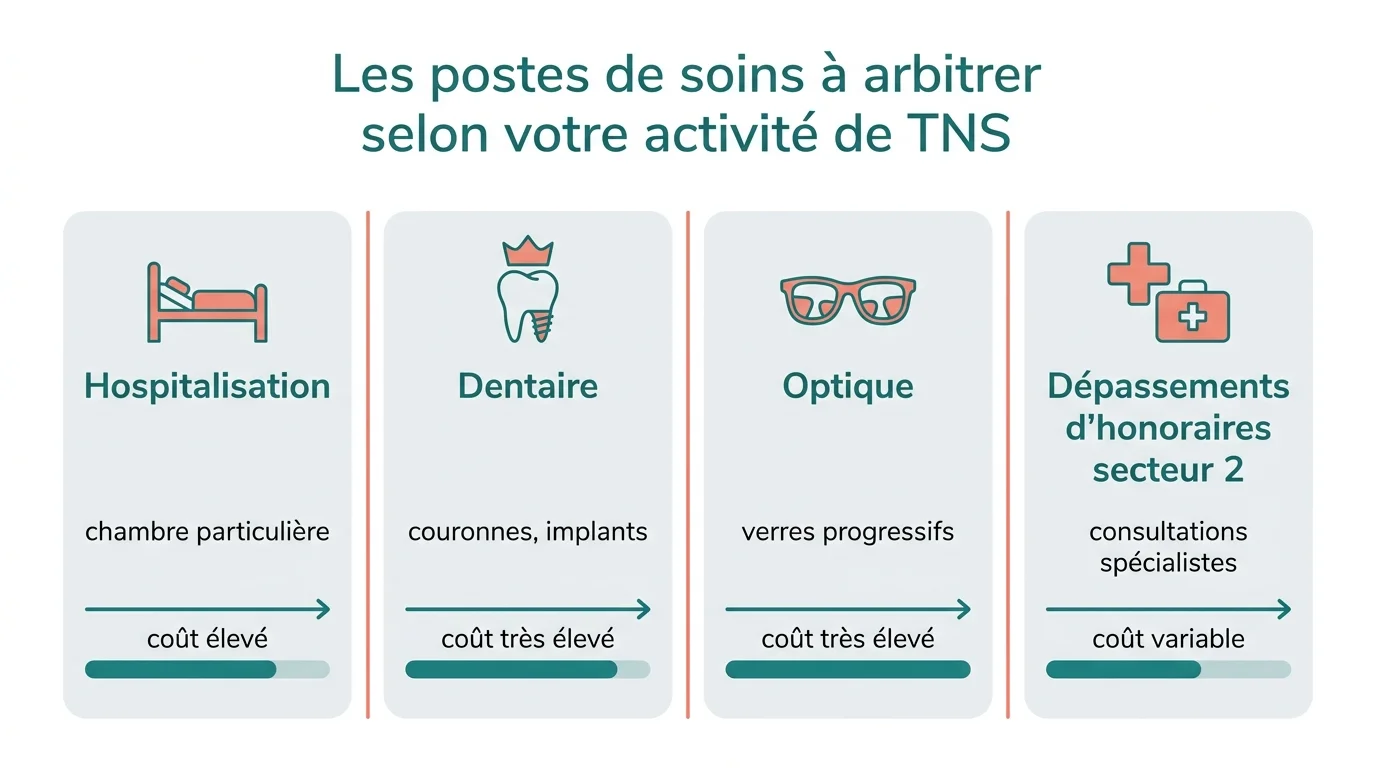
Hospitalisation, dentaire, optique : les postes qui pèsent
Quatre postes concentrent l’essentiel des restes à charge élevés. L’hospitalisation d’abord, avec la chambre particulière et les dépassements d’honoraires des chirurgiens hors OPTAM. Le dentaire ensuite, où couronnes, implants et prothèses atteignent vite plusieurs milliers d’euros.
L’optique pèse aussi lourd, en particulier sur les verres progressifs. Les dépassements d’honoraires des médecins de secteur 2 ferment la liste. Les niveaux de remboursement s’expriment soit en pourcentage de la Base de Remboursement (BR), soit en forfaits en euros, et c’est ce détail qui sépare un bon contrat d’un contrat décevant.
Adapter le niveau de garantie à votre activité
Tous les indépendants n’ont pas le même profil de risque. Une profession libérale qui consulte beaucoup de spécialistes a intérêt à viser les dépassements d’honoraires. Un artisan exposé physiquement privilégiera l’hospitalisation et le dentaire.
| Profil TNS | Garanties à privilégier |
|---|---|
| Profession libérale | Dépassements d’honoraires secteur 2, consultations de spécialistes |
| Artisan ou commerçant | Hospitalisation meilleure, dentaire (couronnes, implants) |
| Gérant majoritaire de SARL | Contrat individuel Madelin, hospitalisation et optique équilibrées |
| Indépendant avec famille | Optique, orthodontie des enfants, médecine douce |
Inutile de payer pour des garanties que vous n’utiliserez jamais. Une couverture optique haut de gamme n’a aucun sens si vous n’avez aucun trouble de la vue. Calibrez chaque poste sur vos besoins réels et ceux de vos ayants droit.
Les critères concrets pour comparer avant de signer
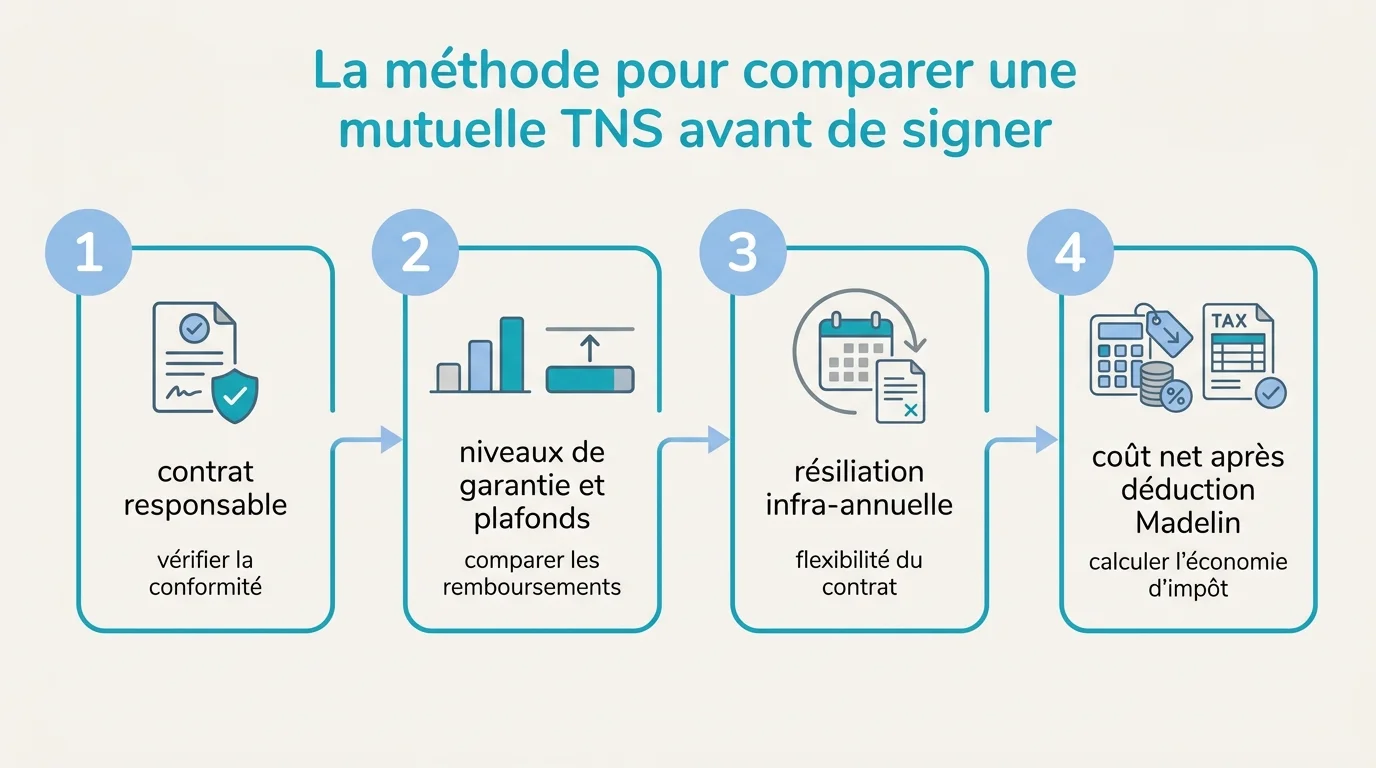
Contrat responsable, plafonds et résiliation
Vérifiez en priorité que le contrat est bien responsable. C’est la condition pour bénéficier de la déduction Madelin et d’une fiscalité allégée sur les cotisations. Un contrat responsable respecte un plancher de garanties et encadre les remboursements en optique et en dentaire.
Si vous comprenez d’abord a quoi sert une mutuelle sante, vous lirez plus facilement les tableaux de garanties et leurs plafonds. Sachez aussi que la résiliation infra-annuelle vous autorise, depuis décembre 2020, à changer de contrat à tout moment après un an d’ancienneté, sans frais ni justification.
Sans contrat responsable, vous perdez le bénéfice de la déduction fiscale Madelin : c'est le premier point à valider avant toute signature.
La méthode pour ne pas surpayer
Commencez par lister vos dépenses de santé des deux dernières années. Ce relevé fait ressortir vos postes réellement coûteux et oriente vos arbitrages. Comparez ensuite plusieurs devis à garanties équivalentes, pas seulement sur le prix affiché.
Regardez le rapport entre la cotisation annuelle et le niveau de remboursement, puis intégrez la part déductible au titre de la loi Madelin pour obtenir le coût net réel. Surveillez enfin la stabilité tarifaire, car certaines mutuelles augmentent fortement leurs cotisations avec l’âge. En procédant ainsi, vous gardez une couverture solide sans gonfler inutilement votre budget.

