

Trouver la bonne protection santé, c’est un peu comme résoudre une équation à plusieurs inconnues. D’un côté, les dépenses médicales qui grimpent : consultations, hospitalisations, lunettes, soins dentaires… De l’autre, un budget familial qu’il faut préserver. Entre les deux ? Une complémentaire santé bien choisie, capable de réduire drastiquement ce fameux reste à charge qui pèse sur le portefeuille après le passage par l’Assurance Maladie.
Le hic, c’est que devant la jungle des offres et la diversité des garanties, on se sent vite perdu. Quel niveau de couverture privilégier ? Comment décrypter ces tableaux remplis de pourcentages et de jargon technique ? Pas de panique : ce guide vous aide à y voir clair, étape par étape, pour dénicher la formule qui vous correspond vraiment.
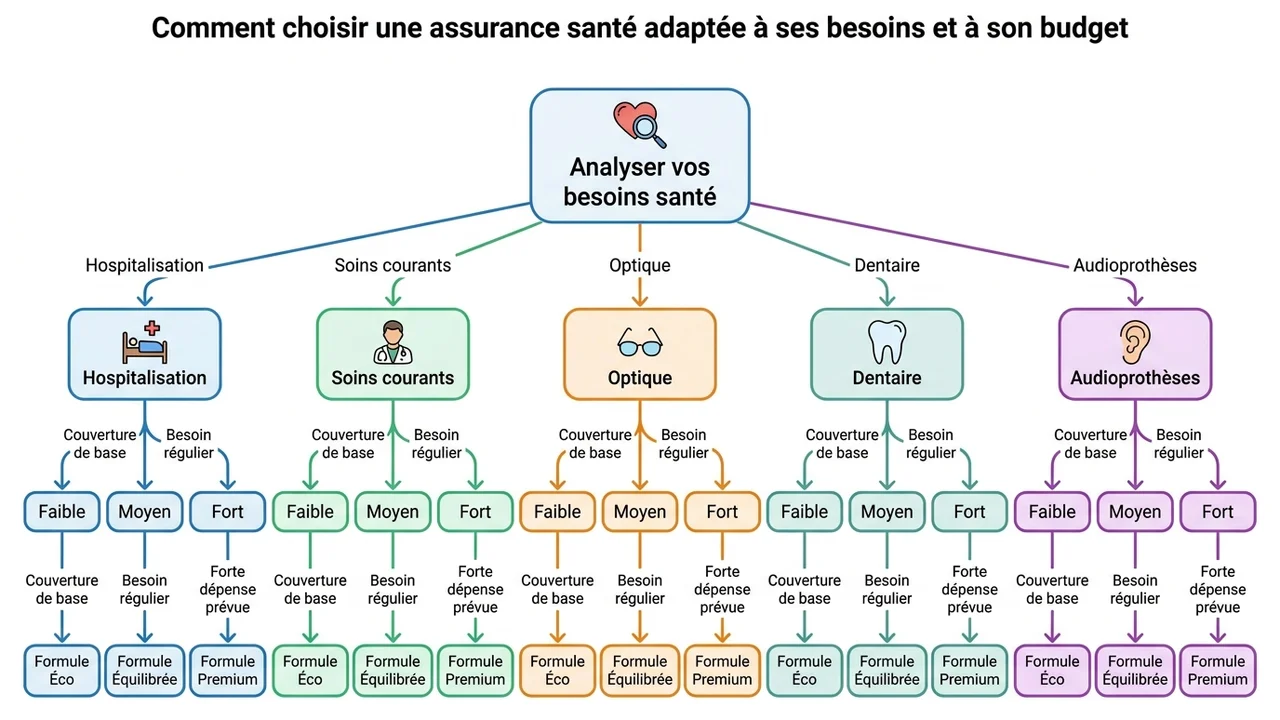
Comparer les garanties et les tarifs de manière objective
Savoir lire et comparer les tableaux de garanties
Un tableau de garanties, c’est un peu la carte d’identité d’un contrat. En lignes, les différents postes de soins. En colonnes, les niveaux de remboursement selon les formules. Pour bien comparer, concentrez-vous sur les postes clés.
D’abord, l’hospitalisation : frais de séjour, chambre particulière, honoraires du chirurgien et de l’anesthésiste. Ensuite, les soins courants : généraliste, spécialistes, analyses et examens. Puis l’optique : monture, verres, lentilles. Le dentaire aussi : prothèses, orthodontie. Sans oublier les audioprothèses et la prise en charge des dépassements d’honoraires.
Piège classique : quand vous voyez « 200 % BR », ne croyez pas que vous serez remboursé du double de votre facture. Il s’agit de 200 % de la base de remboursement de la Sécurité sociale, qui est souvent bien inférieure au tarif réel pratiqué. Cette subtilité en a surpris plus d’un au moment de recevoir son décompte !
Pourquoi comparer plusieurs offres ?
Se contenter d’une seule offre, c’est un peu comme acheter la première voiture qu’on voit sans faire le tour des concessionnaires. Les écarts de prix et de garanties peuvent être considérables entre plusieurs contrats affichant des niveaux de couverture similaires.
En comparant plusieurs propositions, vous pourrez repérer les exclusions cachées, évaluer les services complémentaires (assistance, téléconsultation, accompagnement en cas d’hospitalisation) et, au final, faire un choix vraiment éclairé.
D’ailleurs, avant de vous engager, pensez à demander un devis assurance santé en ligne. Cela vous permettra de visualiser rapidement le coût et le niveau de prise en charge proposés, puis de les mettre en perspective avec d’autres offres. Cette démarche simple vous aide à identifier la solution qui colle le mieux à votre situation.
Mettre en place une démarche éclairée avant de souscrire
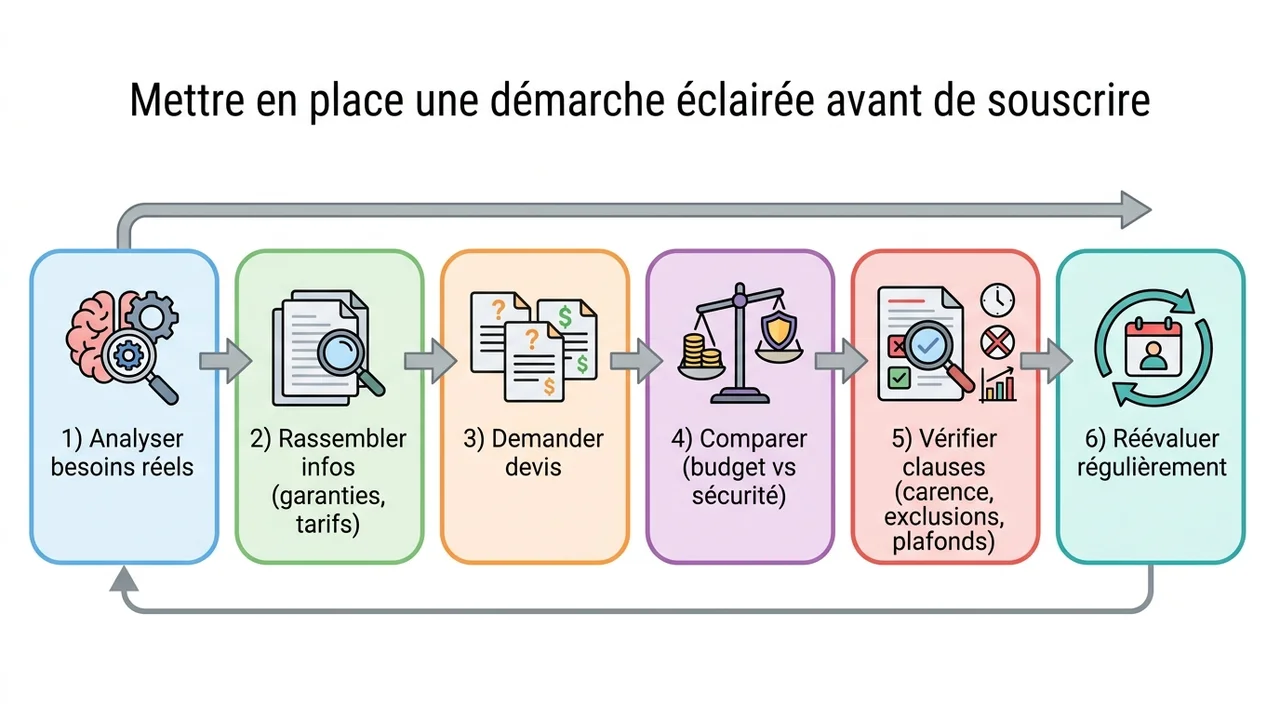
Choisir une assurance santé, ce n’est pas une décision à prendre à la légère. Cela demande de comprendre les mécanismes de remboursement, d’analyser honnêtement votre profil et vos priorités, de comparer plusieurs contrats en profondeur (et pas seulement sur le prix), et de vérifier scrupuleusement les clauses importantes : délais de carence, exclusions, plafonds.
Surtout, n’attendez pas d’être confronté à un problème de santé coûteux pour vous pencher sur le sujet. L’anticipation, c’est la clé.
Adoptez une démarche méthodique : faites le point sur vos besoins réels, rassemblez les informations nécessaires, demandez plusieurs devis pour affiner votre choix. Le « bon » contrat, c’est celui qui propose un équilibre durable entre votre budget et votre sécurité. Et n’oubliez pas de réévaluer régulièrement votre couverture, au gré de l’évolution de votre santé et de votre situation familiale. Parce qu’être bien protégé, c’est un travail de longue haleine.

